Yape

Capturas de pantalla
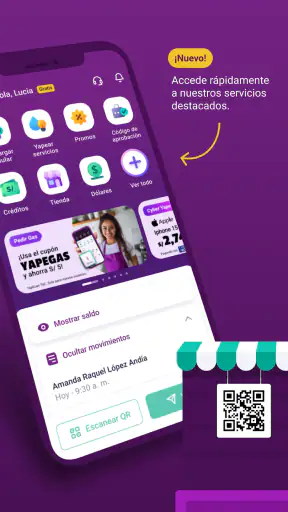
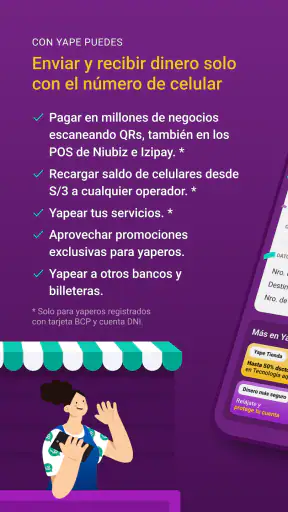
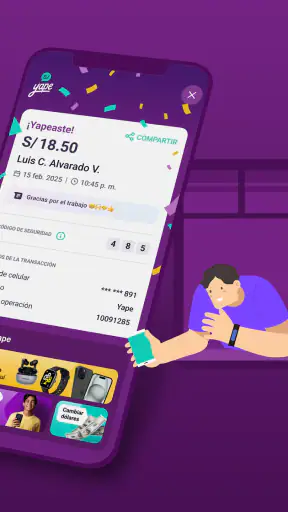
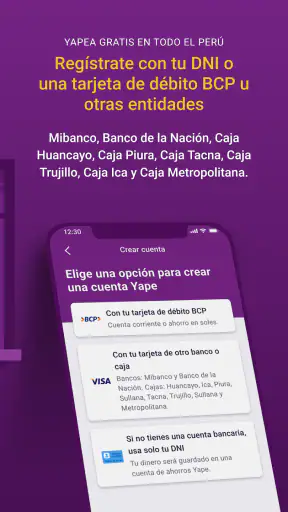
Detalles
- Valoración
- 156.00 reseñas
- Versión
- 3.67.0
- Desarrollador
- Banco de Credito del Peru
Análisis de Norviv
Yape es una aplicación de finanzas que probé pensando en una situación muy concreta: pagar o recibir dinero desde el celular sin convertir cada transferencia cotidiana en un trámite largo. Su propuesta encaja especialmente bien en Perú, donde muchas personas necesitan dividir una cuenta, cobrar una venta pequeña o enviar dinero a un familiar con rapidez. En mi experiencia, su mayor virtud no está en hacer muchas cosas distintas, sino en reducir la fricción de esos pagos frecuentes.
La aplicación fue desarrollada por Banco de Credito del Peru y se distribuye gratis para Android e iOS. Tiene una valoración media de 4,3 y supera los diez millones de instalaciones, señales claras de que ya forma parte de los hábitos financieros de muchísima gente. Aun así, que sea popular no significa que sea perfecta para todos: su utilidad depende bastante de que la persona que recibe o envía el dinero pueda usar el mismo ecosistema y de que el teléfono tenga una conexión suficientemente estable en el momento decisivo.
Una billetera pensada para pagos cotidianos
Al abrir Yape, la sensación general es la de una herramienta enfocada en resolver pagos entre personas y negocios, no la de una banca móvil cargada de opciones. Esa especialización es importante. Si solo quiero enviar mi parte de una comida, pagar una compra pequeña o recibir dinero por un encargo, prefiero un flujo corto antes que navegar por varias secciones bancarias.
El caso más claro aparece al compartir gastos. Imaginemos una cena entre amigos: una persona paga la cuenta y los demás deben devolverle su parte. Con una transferencia bancaria tradicional, todavía puede ser necesario pedir datos, copiar un número de cuenta, comprobar el nombre y esperar a que la otra persona confirme. Con esta aplicación, la experiencia está pensada para que ese intercambio sea más directo. El beneficio real aparece cuando todos ya conocen la herramienta y no hay que explicar el procedimiento en medio de la reunión.
También la veo útil para pequeños negocios y trabajadores independientes. Un cliente puede querer pagar rápidamente por un producto, una entrega o un servicio, mientras el vendedor necesita evitar el manejo de efectivo. En ese contexto, la aplicación funciona mejor como una caja digital de uso inmediato que como un reemplazo completo de una cuenta bancaria. Esa diferencia ayuda a mantener expectativas realistas.
El desarrollador, Banco de Credito del Peru, sitúa la aplicación dentro de la categoría financiera, y esa identidad se nota en el enfoque. No la instalaría esperando herramientas avanzadas para organizar presupuestos, comparar productos financieros o llevar una contabilidad doméstica detallada. La instalaría para simplificar movimientos pequeños y frecuentes, especialmente cuando el teléfono es el medio más cómodo que tengo a mano.
La conexión no es un detalle secundario
La experiencia cambia bastante según la calidad de la red. Para iniciar una operación, validar la sesión o confirmar que un pago terminó correctamente, necesito que el celular pueda comunicarse con el servicio. En una zona con señal débil, dentro de un local saturado o durante un desplazamiento, el problema no siempre es la aplicación: a veces el verdadero obstáculo es que la solicitud tarda en salir o la confirmación no llega a tiempo.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Esto produce una situación incómoda: puedo ver una pantalla que parece estar cargando y no saber si debo esperar, volver a intentarlo o revisar el movimiento antes de repetirlo. Mi recomendación práctica es no pulsar varias veces por impaciencia. Primero compruebo si apareció una confirmación, reviso el historial disponible y pregunto al receptor antes de iniciar otra operación. Así reduzco el riesgo de duplicar un pago por una mala conexión.
En pagos presenciales, conviene prepararse antes de llegar a la caja. Si sé que voy a estar en un sótano, en una feria concurrida o en una carretera con cobertura irregular, intento abrir la aplicación con antelación y tener el teléfono desbloqueado. No significa que pueda completar una operación sin conexión; significa que evito perder tiempo con pasos preliminares cuando el vendedor ya está esperando.
La rapidez de Yape depende tanto del diseño como de la conectividad disponible. Esa es una de las conclusiones más importantes de mi prueba. En condiciones normales, el flujo se siente ágil; con una red inestable, la misma sencillez puede volverse incertidumbre porque hay menos margen para entender qué ocurrió.
Usarlo en la calle, en casa y en un negocio
En movilidad, la ventaja principal es llevar el medio de pago en un dispositivo que normalmente ya está conmigo. No tengo que buscar billetes exactos ni sacar una tarjeta para cada gasto pequeño. Esto resulta cómodo al comprar algo durante un trayecto o al enviar dinero mientras estoy fuera de casa. Sin embargo, esa comodidad también hace que el teléfono se convierta en un elemento crítico: si tiene poca batería, está bloqueado por seguridad o no encuentra red, el plan cambia inmediatamente.
Para una familia, puede ser práctico enviar dinero para una compra urgente o devolver un adelanto sin coordinar una visita al banco. Para un estudiante, sirve al repartir gastos de transporte, comida o materiales. Para un vendedor, puede reducir la dependencia del efectivo. En todos esos casos, la aplicación gana valor cuando el uso es repetitivo y las personas cercanas ya saben cómo recibir el dinero.
En un negocio pequeño, recomiendo separar mentalmente tres momentos: solicitar el pago, esperar la confirmación y entregar el producto. No me parece prudente confiar solo en una captura de pantalla mostrada por el cliente, porque una imagen no sustituye la comprobación dentro de la propia experiencia del receptor. El vendedor debe verificar que el dinero se reflejó antes de cerrar la venta, sobre todo si el importe es importante para su actividad.
Para quien viaja, la situación merece más cuidado. Una aplicación orientada a pagos cotidianos puede ser muy útil en el entorno donde normalmente la uso, pero no la tomaría como único método para cualquier desplazamiento. Llevar una alternativa, como efectivo o una tarjeta, evita quedar expuesto si la red móvil falla, el teléfono se queda sin energía o el comercio no trabaja con esta modalidad.
Qué hacer cuando algo sale mal
Los fallos más molestos no suelen ser los que muestran un error evidente, sino los estados ambiguos. Si una operación se queda esperando, no sé automáticamente si fue rechazada o si todavía está procesándose. Por eso, mi procedimiento es conservar la calma, esperar un momento razonable y revisar el estado antes de repetir. También confirmo con la otra persona el nombre y el importe, dos comprobaciones sencillas que evitan muchos problemas.
Si envié dinero a un contacto equivocado, la situación deja de ser un simple error de conexión. Antes de confirmar, reviso cuidadosamente el destinatario y la cantidad. Esta pausa de unos segundos es más valiosa que la rapidez aparente. En pagos entre conocidos, además, conviene escribir una referencia clara en el chat o acordar quién envía y quién recibe para no generar confusiones cuando varias personas hacen operaciones al mismo tiempo.
Cuando el problema está relacionado con el acceso, la recuperación puede ser más lenta si no tengo el número habitual, el dispositivo de confianza o una conexión estable. Por eso mantengo actualizados mis datos de contacto y evito cambiar de teléfono justo antes de necesitar hacer un pago urgente. No es una función llamativa, pero sí una costumbre que mejora mucho la experiencia real.
La aplicación tiene una edad recomendada de PEGI 3, algo coherente con que se trate de una herramienta financiera de uso general y no de contenido de entretenimiento. Esa clasificación no elimina la necesidad de supervisión en el hogar: el dinero, las credenciales y el teléfono deben manejarse con cuidado, especialmente si el dispositivo lo comparten varias personas.
Cómo ahorrar datos sin complicar el uso
Los pagos no parecen una actividad que deba consumir grandes cantidades de datos, pero cada pantalla cargada, actualización y consulta cuenta cuando uso una tarifa limitada. Para cuidar el consumo, evito abrir repetidamente la aplicación solo para comprobar algo que ya quedó confirmado. También prefiero conectarme a una red confiable cuando voy a revisar varios movimientos, en lugar de hacerlo mientras me desplazo con señal cambiante.
Ahorrar datos no significa aceptar cualquier red pública. Para operaciones financieras, me siento más cómodo utilizando la conexión móvil propia o una red conocida y protegida. En una cafetería o aeropuerto, el problema no es solo el consumo: también importa la confianza que tengo en la conexión. Si el pago puede esperar, prefiero hacerlo después, cuando tenga una red más estable.
Otra práctica útil es mantener el sistema y la aplicación actualizados cuando sea posible, pero no hacerlo justo antes de una compra urgente si la conexión es mala. La versión actual es la 3.67.0 y requiere Android 8.0 o una versión posterior. En teléfonos antiguos, conviene comprobar la compatibilidad antes de depender de ella como único medio de pago. En iPhone, la experiencia dependerá igualmente de que el dispositivo pueda ejecutar la versión disponible en su sistema.
También vigilo el almacenamiento y la batería. Una aplicación financiera no sirve de mucho si el teléfono está a punto de apagarse o si el sistema no puede completar una actualización necesaria. Llevar una batería externa en jornadas largas y evitar llegar a una compra con el dispositivo al límite son medidas simples, pero más útiles que esperar que todo funcione por casualidad.
Frente a una transferencia bancaria o al efectivo
Comparada con una transferencia bancaria habitual, Yape me parece más conveniente para importes cotidianos y para contactos con los que ya tengo una relación directa. El efectivo sigue siendo más universal en ciertos lugares y no depende de que el teléfono tenga batería o cobertura. La transferencia tradicional puede resultar más apropiada cuando necesito trabajar con datos bancarios formales, mover dinero dentro de procesos administrativos o tratar con alguien que no utiliza esta aplicación.
Frente a una tarjeta, la diferencia está en el momento y en el tipo de comercio. La tarjeta puede ser mejor si el establecimiento ya tiene un terminal preparado o si quiero mantener una separación clara entre el saldo disponible y el dinero que manejo en la billetera. La aplicación destaca cuando el intercambio es directo entre personas o cuando un pequeño negocio quiere cobrar desde el móvil sin convertir cada operación en una gestión complicada.
No la elegiría como única herramienta financiera si necesito una visión completa de mis cuentas, productos bancarios y planificación mensual. Su fortaleza es la inmediatez, no la profundidad. Para organizar un presupuesto, sigo prefiriendo una hoja de cálculo o la aplicación bancaria principal; para enviar la parte exacta de un gasto, la billetera resulta más natural.
La popularidad ayuda, porque encontrar a otra persona que ya la use suele ser sencillo. La cifra de valoraciones ronda las setecientas setenta mil, con una media de 4,3, y las instalaciones superan los diez millones. Aun así, no interpreto esos números como una garantía de que resolverá cada caso. La compatibilidad entre las personas involucradas sigue siendo decisiva.
Quién debería instalarla y quién debería pensarlo dos veces
Yo la recomendaría a quien realiza pagos pequeños con frecuencia, comparte gastos, cobra servicios informales o necesita una forma rápida de enviar dinero a contactos habituales. También puede ser una buena puerta de entrada para alguien que quiere reducir el uso de efectivo sin enfrentarse a una interfaz bancaria demasiado compleja.
La pensaría dos veces si vivo en una zona con conectividad muy irregular, si mi teléfono es demasiado antiguo o si casi nunca trato con personas que utilicen el servicio. En ese escenario, la herramienta puede terminar siendo una opción adicional que no resuelve el problema principal. Tampoco la escogería como único respaldo para viajes, emergencias o compras importantes.
Antes de instalarla, me preguntaría qué espero exactamente: ¿quiero dividir gastos y hacer pagos rápidos, o busco una plataforma completa para administrar mis finanzas? Si la respuesta es la primera, tiene sentido probarla. Si es la segunda, probablemente necesitaré complementarla con la banca móvil y otros métodos de control.
Mi veredicto sobre la experiencia conectada
Después de usarla, considero que Yape acierta al concentrarse en una necesidad concreta: mover dinero entre personas y negocios con pocos pasos. Es gratis, tiene una presencia amplia y su enfoque resulta fácil de entender. La experiencia es especialmente buena cuando estoy en una red estable, el destinatario está claro y ambas partes saben cómo confirmar el resultado.
Su principal límite también es evidente: no debo confundir rapidez con independencia de la conectividad. Una señal inestable puede retrasar la operación, generar dudas y obligarme a buscar una alternativa. Por eso, mi consejo es usarla como una herramienta diaria muy práctica, pero acompañarla de un plan sencillo para los momentos en que el móvil no responda.
En definitiva, la instalaría si mis pagos habituales ocurren entre contactos y comercios que ya la aceptan. Me parece menos adecuada para quien necesita una banca integral o trabaja constantemente en lugares sin cobertura. Su mejor versión aparece cuando la conectividad, la confianza entre las partes y la verificación del pago van de la mano. Con esas condiciones, convierte muchas pequeñas transferencias en una tarea rápida; sin ellas, conviene conservar efectivo, tarjeta u otra alternativa disponible.
Preguntas frecuentes
01¿Qué es Yape y para qué sirve?
Yape es una aplicación de pagos móviles utilizada principalmente en Perú para enviar y recibir dinero desde el teléfono. Permite realizar transferencias entre usuarios, pagar en comercios afiliados mediante códigos QR y, según la disponibilidad del servicio, acceder a otras funciones financieras. Antes de descargarla, conviene comprobar que tu banco, número telefónico y documento de identidad sean compatibles.
02¿Cómo puedo registrarme en Yape y qué requisitos necesito?
Para crear una cuenta normalmente necesitas un número de celular activo, un documento de identidad válido y completar un proceso de verificación dentro de la aplicación. Dependiendo de la modalidad elegida, también puede ser necesario vincular una cuenta o tarjeta de una entidad participante. Durante el registro debes proporcionar datos reales y utilizar un dispositivo con acceso a internet.
03¿Yape cobra comisiones por enviar dinero o pagar con QR?
Las tarifas pueden variar según el tipo de operación, la cuenta utilizada, las condiciones de la entidad financiera y las actualizaciones del servicio. Muchas transferencias entre usuarios y pagos cotidianos pueden no tener costo, pero no conviene asumir que todas las funciones son gratuitas. Revisa siempre la información mostrada antes de confirmar una operación y consulta las condiciones oficiales.
04¿Es seguro utilizar Yape para transferencias y pagos?
Yape incorpora medidas de seguridad como acceso protegido, validación de identidad y confirmación de operaciones, pero ninguna aplicación elimina por completo los riesgos. Nunca compartas tu contraseña, códigos de verificación ni capturas con terceros. Antes de enviar dinero, verifica cuidadosamente el nombre y el número del destinatario, activa el bloqueo del teléfono y descarga la app únicamente desde tiendas oficiales.
05¿Qué puedo hacer si envío dinero a la persona equivocada o tengo un problema con una operación?
Si cometes un error en una transferencia, actúa rápidamente y conserva el comprobante, la fecha, el importe y los datos de la operación. Contacta con el destinatario para solicitar la devolución y utiliza los canales oficiales de soporte de Yape o de tu entidad financiera. La recuperación no siempre está garantizada, por lo que revisar los datos antes de confirmar es fundamental.


